
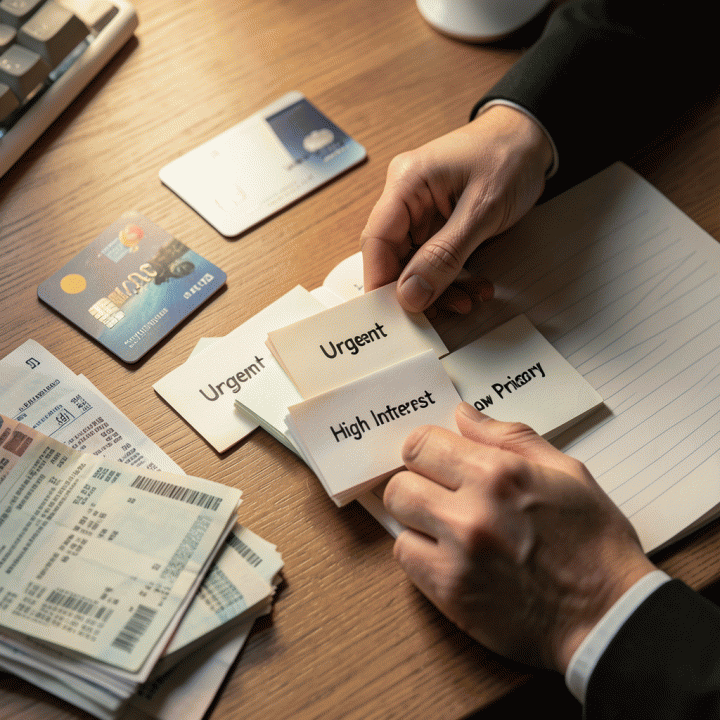
Jika Anda merasa kewalahan menghadapi tumpukan cicilan dari berbagai sumber—mulai dari kartu kredit (CC), pinjaman online (Pinjol), hingga Paylater—Anda tidak sendirian. Perasaan bingung harus melunasi utang yang mana terlebih dahulu adalah hal yang sangat wajar, namun ini justru menjadi penghalang terbesar untuk mencapai kebebasan finansial.
Kabar baiknya, keluar dari jeratan utang bukanlah mustahil. Kuncinya terletak pada menyusun skala prioritas utang yang cerdas dan menerapkan strategi pelunasan yang terstruktur. Dengan panduan sistematis ini, Anda akan belajar langkah demi langkah cara menginventarisasi semua kewajiban, menentukan urutan pembayaran yang paling efektif, hingga memilih metode pelunasan yang sesuai dengan kondisi keuangan dan psikologi Anda.
Melunasi utang bukan hanya soal membayar tagihan, tetapi tentang membangun kembali fondasi finansial. Dengan strategi yang tepat, proses ini akan terasa lebih terkelola, bertahap, dan jauh dari rasa panik. Mari kita mulai perjalanan menuju kebebasan finansial dengan langkah-langkah praktis berikut:
- Apa itu bebas utang?
- Manfaat menjadi bebas utang
- Langkah-langkah memulai perjalanan bebas utang
- Strategi melunasi berbagai jenis utang
- Mengelola keuangan pasca bebas utang
- Tips menjaga kebiasaan finansial sehat
Apa Itu Bebas Utang? Memahami Kebebasan Finansial Sejati
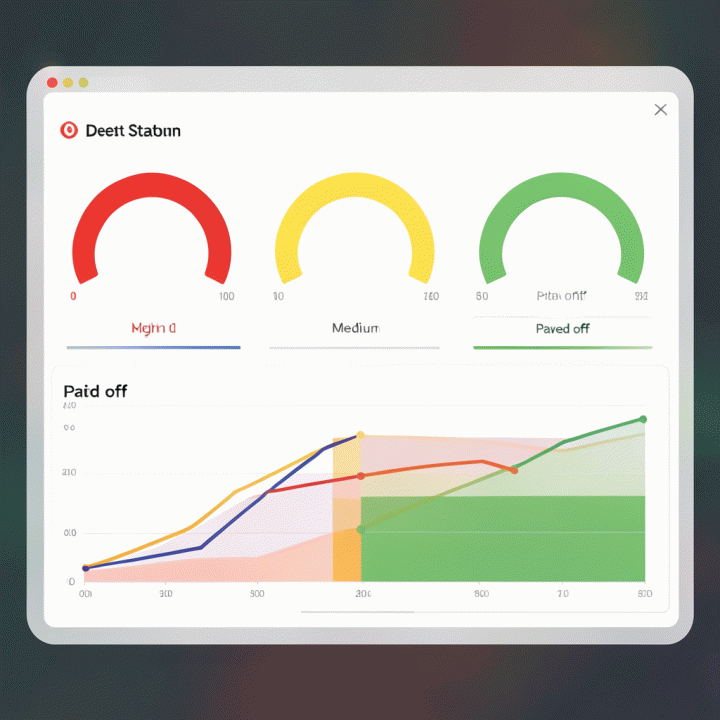
Bebas utang (debt-free) bukanlah sekadar tidak memiliki tagihan, melainkan sebuah kondisi finansial di mana arus kas bulanan Anda lebih besar daripada total kewajiban cicilan. Ini adalah titik balik ketika pendapatan yang masuk secara konsisten mampu menutupi biaya hidup dan bahkan menyisakan dana untuk tabungan atau investasi, tanpa harus terbebani oleh pembayaran bunga utang.
Secara sederhana, menjadi bebas utang berarti Anda telah berhasil melunasi semua kewajiban finansial jangka pendek maupun panjang—mulai dari kartu kredit, pinjaman online (pinjol), hingga cicilan kendaraan. Ini adalah fondasi utama untuk mencapai kemerdekaan finansial yang sesungguhnya.
Manfaat Menjadi Bebas Utang: Lebih dari Sekadar Angka Nol
Kebebasan utang memberikan dampak positif yang sangat luas, tidak hanya pada rekening bank Anda, tetapi juga pada kesehatan mental dan kualitas hidup secara keseluruhan. Berikut adalah manfaat utama yang akan Anda rasakan:
- Mengurangi Stres Finansial: Beban cicilan bulanan yang menumpuk seringkali menjadi sumber kecemasan terbesar. Ketika utang lunas, beban psikologis ini hilang, memungkinkan Anda fokus pada perencanaan masa depan.
- Meningkatkan Skor Kredit (Credit Score): Riwayat pembayaran yang bertanggung jawab dan bebas dari tunggakan akan membangun reputasi finansial yang baik. Ini sangat penting jika di masa depan Anda ingin mengajukan pinjaman besar (misalnya KPR atau kredit mobil) dengan bunga yang lebih rendah.
- Memperkuat Dana Darurat: Dengan cicilan bulanan yang berkurang drastis, dana yang sebelumnya dialokasikan untuk membayar utang kini dapat dialihkan sepenuhnya ke pos tabungan darurat. Memiliki dana darurat adalah jaring pengaman terbaik saat terjadi hal tak terduga.
- Membuka Peluang Investasi: Setelah bebas dari pembayaran cicilan wajib, Anda memiliki modal finansial lebih besar untuk mulai berinvestasi—baik itu saham, reksa dana, atau aset lainnya—sehingga uang Anda bekerja dan menghasilkan pendapatan pasif.
Intinya: Menjadi bebas utang adalah proses mengambil kendali penuh atas keuangan pribadi Anda. Ini bukan akhir dari perjalanan finansial, melainkan awal dari babak baru menuju kemandirian ekonomi.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Langkah-langkah Memulai Perjalanan Bebas Utang
Merasa kewalahan dengan tumpukan cicilan dari berbagai sumber—mulai dari kartu kredit, pinjaman online (Pinjol), hingga paylater? Anda tidak sendirian. Kunci pertama untuk keluar dari jeratan utang adalah mengubah rasa panik menjadi rencana yang terstruktur. Proses ini dimulai bukan dengan membayar tagihan, melainkan dengan memetakan seluruh kondisi keuangan Anda.
Berikut adalah langkah awal sistematis sebelum menentukan strategi pelunasan:
- Inventarisasi Utang Total (The Debt Inventory): Buat daftar lengkap semua utang yang Anda miliki. Jangan ada satu pun yang terlewatkan. Untuk setiap utang, catat data berikut secara akurat:
- Nama Pemberi Pinjaman/Sumber Utang.
- Jumlah Pokok Utang Awal.
- Sisa Saldo Saat Ini (Pokok).
- Tingkat Bunga Tahunan (Ini sangat krusial!).
- Cicilan Minimum Bulanan yang Harus Dibayar.
- Analisis Arus Kas: Hitung pendapatan bulanan bersih Anda dan kurangi dengan total cicilan minimum wajib. Sisa dana inilah yang akan menjadi ‘dana serangan’ untuk melunasi utang lebih cepat. Jika sisa dana negatif, segera cari cara memangkas pengeluaran atau menambah penghasilan.
- Tetapkan Tujuan: Tentukan target pelunasan Anda (misalnya: bebas utang dalam 12 bulan). Memiliki timeline yang jelas akan menjaga motivasi dan fokus Anda.
Dengan inventaris ini, Anda sudah memiliki peta jalan untuk memulai perjalanan finansial menuju kebebasan.
Mengelola Keuangan Pasca Bebas Utang: Menjaga Momentum Finansial Sehat
Selamat! Mencapai titik bebas utang adalah pencapaian finansial besar yang patut dirayakan. Namun, banyak orang keliru menganggap bahwa setelah lunas semua cicilan, proses manajemen keuangan sudah selesai. Padahal, ini hanyalah garis finish dari satu perlombaan dan awal dari tantangan baru: menjaga kebiasaan finansial sehat agar tidak terjerumus kembali ke utang.
Pola pikir pasca-utang harus bergeser dari ‘bertahan hidup’ (survival mode) menjadi ‘berkembang’ (growth mode). Berikut adalah tips analitis untuk memastikan momentum positif ini bertahan lama:
1. Mengubah Utang Menjadi Investasi Diri
Setelah beban cicilan hilang, alokasikan dana yang sebelumnya digunakan untuk membayar utang ke pos investasi atau pengembangan diri. Ini adalah cara terbaik untuk mencegah godaan konsumtif.
- Dana Darurat Otomatis: Prioritas utama Anda harus mengisi kembali dana darurat (minimal 3-6 bulan biaya hidup). Anggap ini sebagai ‘asuransi’ mental dan finansial agar tidak panik berutang saat ada kebutuhan mendesak.
- Investasi Pengetahuan: Gunakan sisa anggaran untuk kursus upskilling, sertifikasi, atau pelatihan yang dapat meningkatkan nilai jual Anda di pasar kerja. Peningkatan pendapatan adalah benteng terbaik melawan utang kembali.
- Anggaran ‘Anti-Kemewahan’: Tetapkan batas pengeluaran untuk barang non-esensial (misalnya gadget terbaru). Ingatlah bahwa kebebasan finansial sejati datang dari pengendalian diri, bukan dari kepemilikan materi.
2. Mempertahankan Kebiasaan Anggaran Ketat (Budgeting)
Mengelola keuangan pasca utang berarti mempertahankan disiplin anggaran yang ketat, namun dengan fokus pada alokasi daripada pengurangan. Lakukan penyesuaian berikut:
- Audit Pengeluaran: Tetap lakukan pelacakan pengeluaran harian selama minimal tiga bulan pertama setelah bebas utang. Identifikasi ‘kebocoran’ dana yang tidak perlu (misalnya langganan streaming yang jarang dipakai atau jajan kopi mahal).
- Sistem Amplop Digital: Terapkan sistem anggaran berbasis kategori (seperti metode amplop) untuk uang bulanan Anda, baik itu kebutuhan pokok, hiburan, maupun tabungan investasi.
- Otomatisasi Tabungan: Atur transfer otomatis dana ke rekening tabungan atau investasi segera setelah gaji masuk. Prinsipnya: Bayar diri sendiri dulu, sebelum membayar tagihan lain.
Dengan menerapkan langkah-langkah ini secara konsisten, Anda tidak hanya akan menikmati hasil dari perjuangan melunasi utang, tetapi juga membangun fondasi kekayaan yang kokoh untuk masa depan.
FAQ (Pertanyaan Umum)
Q: Apa langkah pertama yang harus saya lakukan jika memiliki banyak jenis utang sekaligus?
A: Langkah paling krusial adalah membuat ‘Inventaris Utang’ secara lengkap. Catat semua sumber utang Anda—mulai dari kartu kredit, pinjaman online (Pinjol), hingga cicilan lainnya. Untuk setiap utang, catat total sisa pokok, bunga per bulan, dan jumlah cicilan minimum yang harus dibayar. Setelah itu, buat anggaran ketat untuk mengetahui berapa dana ekstra yang bisa dialokasikan untuk pelunasan.
Q: Apakah metode Snowball lebih baik daripada Avalanche untuk melunasi utang?
A: Tidak ada jawaban mutlak terbaik; keduanya efektif tergantung psikologi Anda. Snowball fokus pada melunasi utang terkecil dulu (memberi dorongan motivasi cepat). Sementara Avalanche fokus pada utang dengan bunga tertinggi dulu (secara matematis paling hemat uang). Pilih metode yang sesuai dengan kebutuhan mental dan finansial Anda.
Q: Bagaimana cara mengatasi bunga tinggi dari kartu kredit dan pinjaman online?
A: Prioritaskan pembayaran pokok utang, bukan hanya cicilan minimum. Jika bunganya sangat mencekik, pertimbangkan opsi negosiasi langsung dengan pihak kreditor untuk restrukturisasi atau keringanan bunga. Selain itu, segera cari sumber penghasilan tambahan (side hustle) agar dana ekstra bisa dialokasikan ke utang berbunga tinggi tersebut.
Q: Berapa lama waktu realistis yang dibutuhkan untuk bebas utang dengan strategi ini? A: Jangka waktunya sangat bervariasi dan tergantung pada tiga faktor utama: total jumlah utang, tingkat pendapatan Anda, dan seberapa ketat anggaran yang Anda terapkan. Namun, dengan disiplin tinggi, konsistensi, dan penyesuaian gaya hidup, banyak orang bisa melihat progres signifikan dalam 1-3 tahun pertama.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Mengambil Kendali Finansial Anda Dimulai dari Prioritas
Melunasi banyak cicilan memang terasa seperti mendaki gunung tanpa puncak yang terlihat. Namun, setelah memahami langkah-langkah sistematis ini—mulai dari inventarisasi utang hingga memilih strategi pelunasan (Snowball atau Avalanche)—Anda sudah memiliki peta jalan yang jelas. Ingatlah bahwa kunci utama bukan hanya membayar tagihan, tetapi juga membangun kebiasaan finansial sehat dan mentalitas proaktif.
Inti dari perjalanan bebas utang adalah disiplin dalam perencanaan dan konsistensi dalam eksekusi. Jangan biarkan rasa kewalahan membuat Anda menyerah. Dengan memprioritaskan pembayaran berdasarkan bunga tertinggi (Avalanche) atau jumlah terkecil (Snowball), setiap rupiah yang Anda keluarkan akan memberikan dampak maksimal menuju kebebasan finansial.
Jika merasa proses penyusunan skala prioritas dan pelunasan utang ini terlalu rumit untuk dilakukan sendiri, jangan khawatir. Mengelola berbagai jenis cicilan—mulai dari kartu kredit hingga pinjaman online—membutuhkan sistem yang terpusat dan panduan ahli.
Kami telah merangkum semua strategi terbaik dalam sebuah solusi komprehensif. Ambil langkah nyata hari ini menuju kehidupan tanpa beban utang dengan mempelajari lebih lanjut melalui program kami:
🔗 Cek Strategi Bebas Utang Anda Sekarang!
Mulai susun rencana keuangan cerdas Anda dan raih kebebasan finansial yang selama ini Anda impikan!







