
Mengelola keuangan pribadi seringkali terasa rumit, terutama ketika kita kesulitan membedakan mana pengeluaran yang benar-benar esensial (kebutuhan) dan mana yang hanya sekadar keinginan sesaat. Ketidakmampuan memilah ini adalah akar utama dari anggaran yang tidak terstruktur dan kesulitan mencapai tujuan finansial. Faktanya, banyak orang terjebak dalam siklus pengeluaran impulsif yang didorong oleh tren atau tekanan sosial, bukan oleh prioritas hidup yang telah ditetapkan.
Memahami perbedaan antara kebutuhan dan keinginan bukan sekadar tips menabung, melainkan langkah fundamental untuk membangun fondasi keuangan yang kokoh. Pengelolaan keuangan yang baik tidak hanya berarti bebas utang, tetapi juga melibatkan kemampuan untuk mengalokasikan setiap rupiah secara sadar, memastikan dana Anda bekerja sesuai dengan tujuan hidup Anda.
Panduan ini akan membekali Anda dengan kerangka kerja dan teknik praktis yang teruji. Anda akan belajar cara menganalisis setiap pengeluaran, mengidentifikasi indikator belanja impulsif, hingga menyusun anggaran yang benar-benar terkontrol dan realistis. Mari kita mulai perjalanan menuju kendali finansial yang lebih baik.
- Mengapa membedakan kebutuhan dan keinginan itu penting?
- Tanda-tanda pengeluaran yang didorong keinginan
- Teknik praktis memilah kebutuhan vs keinginan
- Strategi membuat anggaran yang realistis
- Cara mengoptimalkan dana setelah memangkas keinginan
- Membuat rencana keuangan jangka panjang yang berkelanjutan
Mengapa Membedakan Kebutuhan dan Keinginan Itu Krusial?

Membedakan antara kebutuhan (needs) dan keinginan (wants) bukanlah sekadar latihan akuntansi, melainkan fondasi utama dalam mencapai stabilitas dan kebebasan finansial. Secara sederhana, kebutuhan adalah pengeluaran yang esensial dan harus dipenuhi agar Anda dapat bertahan hidup dan menjalankan fungsi dasar kehidupan (misalnya, makanan, tempat tinggal, biaya kesehatan). Sementara itu, keinginan adalah pengeluaran yang bersifat tambahan dan meningkatkan kualitas hidup, namun tidak wajib dipenuhi (misalnya, makan di restoran mewah, gadget terbaru, atau liburan mahal).
Kegagalan dalam memilah keduanya seringkali menjadi akar masalah utama dalam pengelolaan keuangan pribadi. Ketika kita tidak mampu membedakan, kita cenderung menganggap pengeluaran impulsif yang didorong emosi atau tren sebagai kebutuhan mendesak. Akibatnya, anggaran menjadi tidak seimbang, utang menumpuk, dan tujuan finansial jangka panjang (seperti dana darurat atau dana pensiun) menjadi terabaikan.
Mengapa ini penting bagi tujuan hidup Anda?
- Mengendalikan Arus Kas: Dengan memprioritaskan kebutuhan, Anda memastikan bahwa dana yang paling vital selalu tersedia. Ini menciptakan bantalan keamanan finansial yang kuat.
- Mencapai Tujuan Finansial: Setiap rupiah yang dialokasikan untuk kebutuhan adalah langkah menuju tujuan besar. Dengan memangkas keinginan yang tidak perlu, Anda secara efektif mengalihkan dana tersebut untuk investasi atau tabungan.
- Membangun Pola Pikir Bertanggung Jawab: Proses pemilahan ini melatih Anda untuk berpikir kritis sebelum bertransaksi, mengubah kebiasaan belanja reaktif menjadi perencanaan yang proaktif.
Langkah Praktis
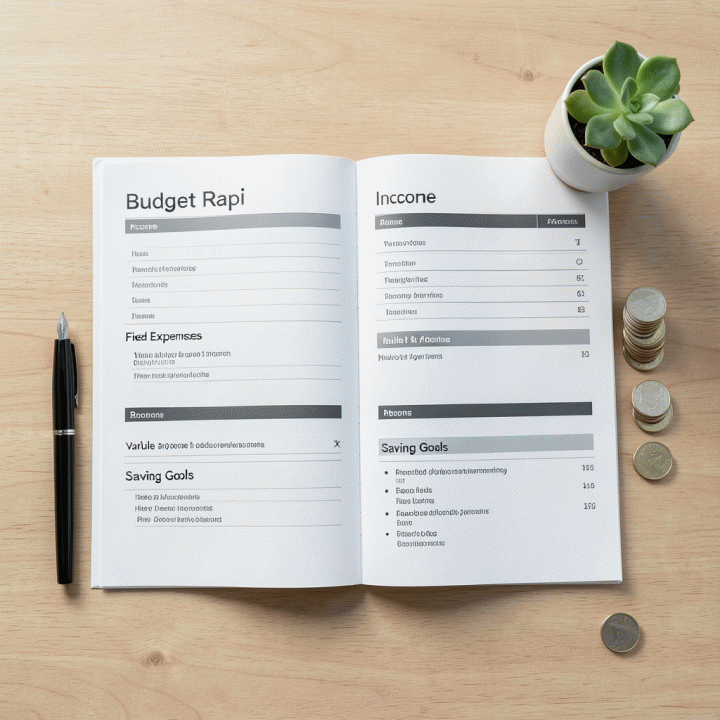
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Tanda-Tanda Pengeluaran yang Didorong Keinginan (Impulsif)
Pengeluaran yang didorong oleh keinginan seringkali bersifat emosional dan kurang terencana. Mengenali tanda-tanda ini adalah langkah pertama untuk menghentikan kebocoran dana. Berikut adalah beberapa indikator umum bahwa pembelian Anda mungkin hanyalah sebuah ‘keinginan sesaat’:
- Pembelian Berbasis Tren (FOMO): Anda membeli suatu produk atau layanan hanya karena melihat orang lain memilikinya atau karena sedang viral di media sosial, tanpa mempertimbangkan apakah produk itu benar-benar sesuai dengan gaya hidup atau kebutuhan Anda.
- Reaksi Emosional: Anda merasa perlu membeli sesuatu segera setelah mengalami stres, bosan, atau sedih. Belanja menjadi mekanisme coping emosional, bukan solusi finansial.
- Tekanan Sosial: Anda merasa harus membeli barang tertentu agar sesuai dengan standar atau ekspektasi kelompok pertemanan atau lingkungan kerja, meskipun barang tersebut tidak Anda butuhkan.
- Pembelian Impulsif di Titik Penjualan: Anda membeli barang tambahan (misalnya, merchandise atau aksesoris) saat sedang checkout tanpa sempat memikirkannya, hanya karena diskon atau penempatan barang yang menarik perhatian.
Dengan mengenali pola-pola ini, Anda dapat menerapkan jeda kritis (misalnya, menunggu 24 jam sebelum membeli) untuk membiarkan emosi mereda dan membuat keputusan yang lebih rasional.
Teknik Praktis Memilah Kebutuhan vs Keinginan
Kesulitan membedakan antara kebutuhan (needs) dan keinginan (wants) adalah akar masalah utama dalam pengelolaan keuangan pribadi. Banyak orang terjebak dalam siklus pengeluaran impulsif, di mana pembelian didorong oleh emosi sesaat, tren, atau tekanan sosial, bukan oleh kebutuhan esensial. Menguasai pemilahan ini bukan hanya tentang menabung, tetapi tentang membangun kesadaran finansial yang lebih tinggi terhadap prioritas hidup Anda.
Memahami Perbedaan Fundamental
Secara sederhana, kebutuhan adalah pengeluaran yang harus dipenuhi agar Anda dapat bertahan hidup dan menjalankan fungsi dasar kehidupan (misalnya, makanan, tempat tinggal, biaya kesehatan). Sementara itu, keinginan adalah pengeluaran yang bersifat tambahan dan meningkatkan kualitas hidup, namun bukan merupakan keharusan (misalnya, makan di restoran mewah, membeli gadget terbaru karena tren).
Untuk menguji suatu pengeluaran, ajukan tiga pertanyaan kritis ini:
- Apakah ini esensial untuk bertahan hidup? (Jika jawabannya ’tidak’, kemungkinan besar itu adalah keinginan).
- Apakah saya benar-benar membutuhkannya, atau hanya menginginkannya saat ini? (Perbedaan antara ‘butuh’ dan ‘mau’ sangat tipis).
- Apakah pembelian ini mendukung tujuan finansial jangka panjang saya? (Jika tidak, tunda pembelian tersebut).
Strategi Membuat Anggaran yang Realistis
Setelah mampu memilah pengeluaran, langkah selanjutnya adalah mengaplikasikannya dalam penyusunan anggaran yang realistis. Anggaran yang baik harus bersifat proaktif dan adaptif, bukan sekadar daftar pengeluaran yang pasif.
1. Prioritaskan Kebutuhan Utama (The Must-Haves)
Alokasikan dana terbesar pada kebutuhan pokok (sewa/cicilan, makanan, transportasi, tagihan utilitas). Ini adalah fondasi anggaran Anda. Jangan pernah memotong pos-pos ini kecuali benar-benar terpaksa.
2. Terapkan Metode ‘Zero-Based Budgeting’ (ZBB)
Dalam ZBB, setiap rupiah pemasukan harus dialokasikan untuk suatu tujuan, baik itu kebutuhan, keinginan, maupun tabungan. Prinsipnya adalah: Pemasukan - Pengeluaran - Tabungan = 0.
- Kebutuhan: Alokasi wajib (misalnya, 50% dari pendapatan).
- Keinginan: Alokasi terbatas (misalnya, 20% dari pendapatan). Ini adalah dana yang harus dikontrol ketat.
- Tabungan/Investasi: Alokasi wajib untuk masa depan (misalnya, 30% dari pendapatan).
3. Gunakan Sistem ‘Pending List’ untuk Keinginan
Ketika godaan belanja impulsif muncul, jangan langsung membeli. Masukkan item tersebut ke dalam daftar tunggu (pending list). Tunggu 24 hingga 48 jam. Jika setelah jeda waktu tersebut Anda masih merasa itu sangat penting, barulah pertimbangkan untuk memasukkannya ke dalam anggaran keinginan Anda. Teknik ini efektif mengurangi pembelian yang didorong oleh emosi sesaat.
Dengan menerapkan teknik pemilahan dan strategi anggaran yang terstruktur, Anda akan memiliki kendali penuh atas setiap rupiah, memastikan pengeluaran Anda selalu selaras dengan prioritas hidup dan tujuan finansial jangka panjang.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Mengoptimalkan Dana Setelah Memangkas Keinginan
Setelah berhasil melakukan pemilahan antara kebutuhan esensial dan keinginan sesaat, langkah selanjutnya adalah mengoptimalkan dana yang tadinya dialokasikan untuk keinginan tersebut. Dana yang berhasil dihemat ini bukanlah dana yang hilang, melainkan sumber daya finansial baru yang harus dialokasikan secara strategis untuk mencapai tujuan hidup yang lebih besar. Proses ini memerlukan pola pikir trade-off yang cerdas: setiap rupiah yang tidak dibelanjakan untuk keinginan harus dialihkan fungsinya menjadi investasi untuk masa depan.
Pola Alokasi Dana yang Efektif
Alih-alih hanya merasa ’lega’ karena tidak membeli barang yang diinginkan, anggap dana tersebut sebagai modal awal untuk mencapai milestone finansial. Berikut adalah pola prioritas alokasi dana yang dihemat:
- Dana Darurat (Prioritas Utama): Ini adalah bantalan keamanan finansial Anda. Jika dana darurat Anda belum mencapai 3-6 kali pengeluaran bulanan, maka seluruh dana yang dipangkas dari keinginan harus diprioritaskan untuk mengisi pos ini. Ini adalah fondasi sebelum melangkah ke tujuan lain.
- Investasi Jangka Panjang: Setelah dana darurat aman, alokasikan dana tersebut untuk investasi yang memiliki potensi pertumbuhan (misalnya, reksa dana atau saham). Ini memastikan uang Anda bekerja untuk Anda, bukan hanya diam menunggu.
- Dana Tujuan Spesifik: Gunakan dana ini untuk tujuan yang memiliki batas waktu jelas, seperti dana liburan keluarga, uang muka rumah, atau biaya pendidikan. Ini memberikan motivasi nyata untuk terus menahan godaan belanja impulsif.
Strategi Menjaga Keberlanjutan Anggaran
Mengoptimalkan dana bukan hanya tentang menabung, tetapi tentang membangun sistem yang berkelanjutan. Untuk memastikan anggaran tetap terkontrol dan tidak kembali jebol, terapkan teknik berikut:
- Sistem ‘Pengganti Keinginan’: Setiap kali Anda ingin membeli sesuatu yang bersifat keinginan, paksa diri Anda untuk mengalokasikan dana tersebut ke pos tujuan spesifik (misalnya, ‘Dana Liburan’). Ini mengubah emosi belanja menjadi tindakan produktif.
- Pelacakan Visual: Gunakan alat bantu perencanaan anggaran (seperti Personal Budgeting Planner Template) untuk memvisualisasikan alokasi dana. Melihat secara nyata bagaimana dana yang dihemat berkontribusi pada tujuan besar akan memperkuat komitmen Anda.
- Review Berkala: Lakukan evaluasi keuangan bulanan. Tinjau kembali pos-pos pengeluaran yang paling sering bocor karena keinginan, dan cari cara untuk memangkasnya lebih jauh di bulan berikutnya. Dengan konsistensi, Anda akan membangun kebiasaan finansial yang jauh lebih kuat.
FAQ
Apa perbedaan paling mendasar antara kebutuhan dan keinginan dalam konteks keuangan?
Secara mendasar, kebutuhan adalah pengeluaran yang esensial dan wajib dipenuhi untuk bertahan hidup dan menjaga fungsi dasar (misalnya, makanan, tempat tinggal, biaya kesehatan). Sementara itu, keinginan adalah pengeluaran yang bersifat opsional, meningkatkan kualitas hidup, tetapi tidak vital untuk kelangsungan hidup (misalnya, makan di restoran mewah, gadget terbaru, atau pakaian bermerek). Kebutuhan adalah ‘harus’, sedangkan keinginan adalah ‘ingin’.
Bagaimana cara mengatasi godaan belanja impulsif saat sedang berbelanja?
Langkah paling efektif adalah menerapkan ‘Aturan 24 Jam’. Ketika Anda melihat barang yang ingin dibeli secara impulsif, jangan langsung membelinya. Tunggu minimal 24 jam. Selama waktu tunggu itu, tanyakan pada diri sendiri: ‘Apakah ini benar-benar kebutuhan, atau hanya emosi sesaat?’ Seringkali, setelah jeda waktu, keinginan tersebut akan hilang atau dianggap tidak terlalu penting.
Apakah cukup hanya membedakan kebutuhan dan keinginan untuk mencapai kebebasan finansial?
Tidak cukup. Membedakan kebutuhan dan keinginan adalah langkah awal yang krusial, namun bukan satu-satunya kunci. Untuk mencapai kebebasan finansial, Anda juga harus menggabungkannya dengan tiga pilar lain: 1) Membuat anggaran yang realistis, 2) Menabung secara konsisten, dan 3) Menginvestasikan dana secara cerdas. Pemilahan ini hanya memastikan uang Anda dialokasikan dengan benar.
Apa langkah pertama yang harus saya lakukan jika anggaran saya selalu jebol karena keinginan?
Langkah pertama adalah melakukan audit pengeluaran selama satu bulan penuh tanpa menghakimi. Catat setiap rupiah yang keluar, sekecil apa pun. Setelah data terkumpul, identifikasi pola pengeluaran yang paling sering didorong oleh emosi atau tren (yaitu, keinginan). Dengan mengetahui sumber kebocoran dana, Anda bisa mulai membuat batas anggaran yang lebih ketat dan terstruktur.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Mengubah Pemilahan Menjadi Aksi Keuangan yang Terstruktur
Mengelola keuangan pribadi yang sehat bukanlah sekadar tentang menabung, melainkan tentang kemampuan kritis untuk membedakan mana yang benar-benar kebutuhan (esensial) dan mana yang hanya keinginan (impulsif). Seperti yang telah kita pelajari, pemilahan ini adalah fondasi utama untuk membangun anggaran yang kokoh dan mencapai tujuan finansial jangka panjang. Pengeluaran yang didorong oleh emosi atau tren sesaat seringkali menjadi biang keladi utama ketidakseimbangan anggaran.
Ingatlah, pengelolaan uang yang baik adalah tentang prioritas, bukan hanya tentang jumlah uang yang dimiliki. Dengan teknik praktis yang telah dibahas, Anda kini memiliki kerangka kerja untuk menganalisis setiap rupiah yang keluar, memastikan setiap pengeluaran selaras dengan tujuan hidup Anda.
Langkah selanjutnya setelah memahami teori adalah menerapkannya secara sistematis. Untuk membantu Anda memvisualisasikan dan mengontrol alokasi dana berdasarkan prioritas ini, kami merekomendasikan penggunaan alat bantu perencanaan keuangan. Dengan Budget Rapi, Anda dapat melacak, mengontrol, dan mengoptimalkan seluruh aspek keuangan pribadi Anda secara terstruktur, membuat proses pemilahan kebutuhan dan keinginan menjadi jauh lebih mudah dan akurat.
Jangan biarkan anggaran Anda jebol karena godaan belanja impulsif. Mulailah mengambil kendali finansial Anda hari ini juga. Dapatkan Budget Rapi dan atur keuangan Anda menjadi lebih rapi dan terarah melalui tautan ini: https://pahlawandigital.com/checkout?product=budget-rapi







