

Apakah Anda sering merasa bingung di akhir bulan karena uang cepat habis tanpa tahu ke mana perginya? Anda tidak sendirian. Banyak orang kesulitan mengontrol keuangan karena pengeluaran dan pemasukan yang tidak terstruktur.
Kabar baiknya, mengelola keuangan pribadi tidak harus rumit. Dengan membuat anggaran bulanan yang terstruktur, Anda bisa mengubah kebingungan finansial menjadi sistem kontrol dana yang rapi dan terarah. Ini adalah langkah pertama menuju stabilitas finansial yang sesungguhnya.
Berikut yang akan kita pelajari:
- Mengapa anggaran pribadi sangat penting untuk stabilitas keuangan?
- Langkah praktis melacak semua arus dana masuk dan keluar.
- Merancang anggaran ideal menggunakan metode populer (seperti 50/30/20).
- Tips optimalisasi agar anggaran Anda realistis dan berkelanjutan.
Mengapa Anggaran Pribadi Penting untuk Keuangan Stabil?
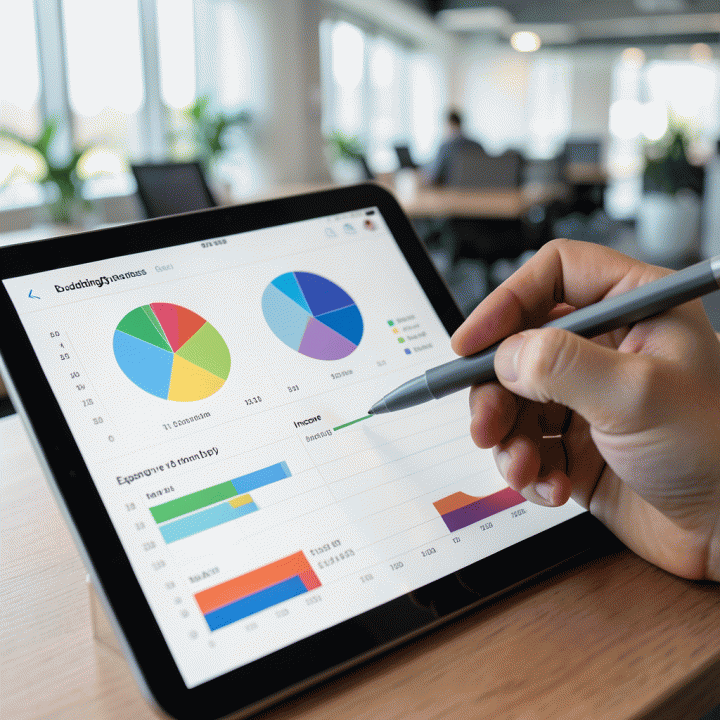
Banyak orang menganggap membuat anggaran itu merepotkan, padahal, anggaran pribadi adalah peta jalan (roadmap) keuangan Anda. Tanpa peta ini, Anda akan mudah tersesat dalam lautan pengeluaran harian. Anggaran pribadi bukan sekadar menghitung uang masuk dan keluar, melainkan alat kontrol yang membantu Anda mencapai stabilitas finansial jangka panjang.
Apa manfaat utama memiliki anggaran yang terstruktur?
- Mengurangi Stres Finansial: Ketika Anda tahu ke mana perginya setiap rupiah, rasa cemas akan uang yang tiba-tiba habis akan berkurang drastis. Anda merasa memegang kendali penuh atas dana Anda.
- Mencegah Kebocoran Dana: Anggaran memaksa Anda untuk melihat setiap pengeluaran, mulai dari kopi harian hingga tagihan bulanan. Ini membantu Anda mengidentifikasi ‘kebocoran’ dana yang tidak disadari.
- Mencapai Tujuan Lebih Cepat: Apakah Anda ingin membeli gadget baru, dana darurat, atau merencanakan liburan? Anggaran membantu Anda mengalokasikan dana secara spesifik, memastikan tujuan tersebut tercapai tanpa mengorbankan kebutuhan vital.
Tahap 1: Melacak Semua Arus Dana Masuk dan Keluar
Langkah pertama dan paling krusial adalah menjadi detektif keuangan Anda sendiri. Anda harus tahu persis berapa banyak uang yang masuk dan ke mana saja uang itu pergi. Jangan berasumsi! Catat semuanya, sekecil apa pun itu.
Pelacakan ini meliputi:
- Pemasukan (Income): Semua sumber dana yang Anda terima (gaji, bonus, penghasilan sampingan, dll.).
- Pengeluaran (Expense): Setiap transaksi, baik yang wajib (sewa rumah, cicilan) maupun yang sifatnya keinginan (nongkrong, jajan).
Dengan melacak secara detail, Anda akan mendapatkan gambaran akurat tentang pola konsumsi Anda. Data ini adalah fondasi untuk merancang anggaran yang realistis dan anti-gagal.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Mengenali Kebocoran Dana: Area Pengeluaran Tak Terduga
Sering merasa uang bulanan cepat habis padahal belum tentu karena kebutuhan pokok? Kemungkinan besar, Anda sedang mengalami ‘kebocoran dana’ (money leak). Kebocoran dana adalah pengeluaran kecil, rutin, dan tidak terencana yang secara kumulatif sangat besar dampaknya pada keuangan Anda.
Kebocoran ini seringkali datang dari area yang dianggap remeh, seperti:
- Jajan Harian: Kopi kekinian, camilan di minimarket, atau makan siang di luar yang dilakukan setiap hari. Meskipun harganya kecil, akumulasinya bisa mencapai jutaan rupiah dalam sebulan.
- Langganan Digital: Berbagai layanan streaming atau aplikasi yang terdaftar namun jarang digunakan. Ini adalah pengeluaran pasif yang mudah terlupakan.
- Transportasi Impulsif: Penggunaan taksi atau ojek online yang terlalu sering karena malas berjalan kaki, padahal ada opsi transportasi yang lebih hemat.
Untuk menghentikan kebocoran ini, langkah pertama adalah melacak setiap rupiah yang keluar, sekecil apa pun itu. Dengan identifikasi yang akurat, Anda bisa mulai menutup celah-celah pengeluaran tak terduga tersebut.
Merancang Anggaran Ideal: Metode 50/30/20 untuk Pemula
Setelah tahu ke mana saja uang Anda bocor, saatnya merancang struktur anggaran yang ideal. Salah satu metode paling populer dan mudah diterapkan untuk pemula adalah Metode 50/30/20.
Metode ini membagi penghasilan bulanan Anda menjadi tiga kategori utama:
- 50% Kebutuhan (Needs): Alokasikan 50% dari penghasilan Anda untuk kebutuhan hidup yang wajib dan tidak bisa ditunda (misalnya, sewa rumah, cicilan, biaya transportasi, dan bahan makanan pokok).
- 30% Keinginan (Wants): Ini adalah dana untuk gaya hidup dan hal-hal yang membuat hidup lebih nyaman, namun tidak wajib (misalnya, nongkrong di kafe, langganan streaming, atau belanja pakaian baru).
- 20% Tabungan & Investasi (Savings): Bagian ini adalah dana yang harus diprioritaskan untuk masa depan Anda, termasuk dana darurat, investasi, atau pelunasan utang.
Dengan mempraktikkan pembagian ini, Anda tidak hanya tahu berapa banyak yang harus dikeluarkan, tetapi juga memastikan bahwa masa depan finansial Anda tetap terlindungi.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Tips Optimalisasi: Menyesuaikan Anggaran dengan Tujuan Finansial
Setelah berhasil menyusun anggaran dasar, langkah selanjutnya adalah membuat anggaran tersebut bekerja keras untuk mencapai tujuan besar Anda. Optimalisasi bukan berarti memotong semua pengeluaran, melainkan memastikan setiap rupiah yang Anda keluarkan memiliki tujuan yang jelas. Ini adalah fase di mana anggaran Anda bertransformasi dari sekadar daftar pengeluaran menjadi peta jalan menuju kebebasan finansial.
Menyelaraskan Pengeluaran dengan Prioritas Jangka Panjang
Kunci utama optimalisasi adalah membandingkan pengeluaran harian Anda dengan tujuan finansial jangka panjang (misalnya, dana darurat, DP rumah, atau dana pendidikan). Jika pengeluaran rutin Anda (seperti ngopi harian atau langganan streaming yang jarang dipakai) tidak mendukung tujuan tersebut, saatnya melakukan penyesuaian.
Berikut adalah cara praktis untuk menyelaraskannya:
- Identifikasi ‘Pengeluaran Penghambat’: Cari pos pengeluaran yang nilainya besar namun dampaknya kecil terhadap tujuan Anda. Ini adalah area pertama yang harus diperhatikan.
- Metode Goal-Based Budgeting: Alih-alih hanya fokus pada ‘apa yang harus dibelanjakan’, fokuslah pada ‘apa yang ingin dicapai’. Alokasikan dana untuk tujuan tersebut terlebih dahulu, baru sisanya untuk kebutuhan harian.
- Tinjau Secara Berkala: Anggaran bukanlah dokumen statis. Lakukan peninjauan minimal sebulan sekali untuk melihat apakah tujuan Anda berubah atau apakah ada peluang penghematan baru.
Dengan pendekatan ini, Anda tidak merasa ’terkekang’ oleh anggaran, melainkan merasa ’terarah’ menuju masa depan yang lebih baik. Menggunakan template perencanaan anggaran yang terstruktur akan sangat membantu memvisualisasikan alokasi dana ini secara transparan.
FAQ
Apa sih gunanya membuat anggaran pribadi?
Anggaran pribadi berfungsi sebagai peta jalan keuangan Anda. Ini membantu Anda mengetahui ke mana perginya setiap rupiah yang Anda hasilkan, sehingga Anda bisa mengalokasikan dana secara sadar untuk kebutuhan, keinginan, dan tabungan. Intinya, anggaran mengubah kebingungan finansial menjadi sistem kontrol yang terstruktur.
Bagaimana cara terbaik melacak pengeluaran agar tidak bocor?
Kunci utamanya adalah konsistensi dan detail. Catat setiap pengeluaran, sekecil apa pun itu (misalnya, kopi atau parkir). Gunakan aplikasi atau template khusus. Dengan melacak secara rutin, Anda akan mulai mengenali ‘kebocoran dana’ atau pengeluaran tak terduga yang selama ini luput dari perhatian.
Apakah metode 50/30/20 cocok untuk semua orang?
Metode 50/30/20 (50% kebutuhan, 30% keinginan, 20% tabungan/investasi) adalah panduan yang sangat baik untuk pemula. Namun, Anda perlu menyesuaikannya. Jika Anda tinggal di kota besar dengan biaya hidup tinggi, porsi kebutuhan (50%) mungkin harus lebih besar. Yang terpenting adalah konsisten dan menyesuaikannya dengan realitas finansial Anda.
Jika saya sudah membuat anggaran, apakah saya harus selalu patuh?
Ya, patuh adalah kuncinya! Anggaran bukan sekadar rencana, tapi komitmen. Jika Anda melebihi batas di satu pos (misalnya, makan di luar), Anda harus mengurangi pos lain (misalnya, hiburan) agar anggaran tetap seimbang. Anggaran adalah alat untuk mencapai tujuan, bukan sekadar daftar larangan.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Mengubah Kebingungan Finansial Menjadi Kontrol Optimal
Membuat anggaran pribadi bukanlah sekadar tugas bulanan, melainkan fondasi penting untuk mencapai stabilitas finansial jangka panjang. Kita telah belajar bahwa kunci utamanya adalah konsistensi: mulai dari melacak setiap rupiah yang masuk dan keluar, mengenali ‘kebocoran’ dana tak terduga, hingga menerapkan metode alokasi dana yang terstruktur seperti 50/30/20. Dengan perencanaan yang matang, Anda tidak hanya tahu ke mana uang Anda pergi, tetapi juga bagaimana mengarahkannya menuju tujuan besar Anda.
Namun, teori saja tidak cukup. Mengelola anggaran secara manual seringkali terasa rumit dan memakan waktu. Jika Anda ingin proses ini menjadi lebih mudah, visual, dan anti-bingung, saatnya beralih ke alat bantu yang tepat. Kami sangat merekomendasikan penggunaan template perencanaan anggaran digital.
Untuk membantu Anda mewujudkan keuangan yang rapi tanpa pusing menghitung, coba cek Budget Rapi dari Pahlawan Digital. Template ini dirancang khusus untuk memvisualisasikan dan menata seluruh aspek keuangan pribadi Anda secara sistematis. Jangan tunda lagi kontrol finansial Anda; raih ketenangan pikiran finansial hari ini juga dengan mengunjungi tautan ini: Dapatkan Budget Rapi Sekarang. Dengan langkah praktis ini, Anda akan lebih siap mengoptimalkan setiap rupiah!







