
Setiap kali gaji masuk, perasaan lega dan euforia seringkali membuat kita rentan terhadap pengeluaran impulsif. Inilah jebakan finansial paling umum: dana yang seharusnya terencana malah habis untuk kebutuhan mendadak atau keinginan sesaat. Untuk mencapai stabilitas keuangan, Anda tidak boleh menunggu hingga akhir bulan untuk mengevaluasi sisa dana. Strategi alokasi gaji bijak harus dilakukan segera setelah dana diterima, memastikan setiap rupiah memiliki tujuan yang jelas.
Keuangan yang stabil tidak datang dari sisa uang, melainkan dari perencanaan yang terstruktur. Prinsip dasarnya adalah membagi dana Anda menjadi pos-pos wajib (kebutuhan hidup dan tagihan) sebelum memikirkan gaya hidup. Dengan memprioritaskan alokasi dana wajib, Anda membangun fondasi keuangan yang kokoh, jauh dari risiko krisis dana di tengah bulan.
Artikel ini akan memandu Anda melalui 5 strategi alokasi gaji yang terbukti efektif. Anda akan belajar cara menata dana sejak gaji masuk, memprioritaskan dana darurat dan investasi, hingga mengoptimalkan sisa dana tanpa mengorbankan tujuan jangka panjang Anda.
- Memahami jebakan pengeluaran impulsif
- Prinsip dasar alokasi dana yang bijak
- Mengalokasikan dana wajib dan prioritas utama
- Membangun dana darurat dan investasi
- Mengoptimalkan sisa dana untuk gaya hidup
Memahami Siklus Gaji dan Jebakan Pengeluaran Impulsif
Bagi banyak orang, momen penerimaan gaji adalah puncak euforia finansial. Namun, euforia ini seringkali menjadi pemicu utama dari jebakan pengeluaran impulsif. Secara psikologis, ketika dana masuk, kita cenderung merasa ‘berhak’ untuk menikmati semua uang tersebut tanpa perencanaan matang. Inilah yang disebut siklus gaji yang seringkali tidak terkelola dengan baik.
Mengapa Pengeluaran Impulsif Terjadi?
Pengeluaran impulsif adalah pembelian yang dilakukan tanpa mempertimbangkan kebutuhan, anggaran, atau dampak jangka panjang. Penyebab utamanya adalah:
- Keterlambatan Perencanaan: Menunggu hingga akhir bulan untuk melihat ‘sisa dana’ sebelum berbelanja. Ini adalah pola pikir yang keliru karena mengasumsikan bahwa sisa dana adalah uang yang boleh dibelanjakan.
- Efek ‘Uang Baru’: Uang yang baru masuk terasa lebih ‘mudah’ dihabiskan, sehingga kita cenderung membeli barang-barang yang bukan merupakan kebutuhan primer.
Untuk mencapai stabilitas finansial, strategi alokasi gaji harus dilakukan sejak dana masuk. Prinsip dasarnya adalah memperlakukan gaji bukan sebagai uang yang bisa dibelanjakan, melainkan sebagai sumber daya yang harus segera ‘dialokasikan’ ke pos-pos kebutuhan yang sudah ditentukan. Ini adalah fondasi utama dari strategi alokasi gaji yang bijak.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Prinsip Dasar Strategi Alokasi Gaji Bijak
Strategi alokasi gaji yang bijak bukanlah sekadar menghitung sisa dana, melainkan menerapkan sistem prioritas yang ketat. Prinsip dasarnya adalah ‘Bayar Diri Sendiri Dulu’ (Pay Yourself First). Artinya, sebelum dana digunakan untuk gaya hidup atau keinginan, dana harus dialokasikan terlebih dahulu untuk kebutuhan masa depan dan kewajiban wajib.
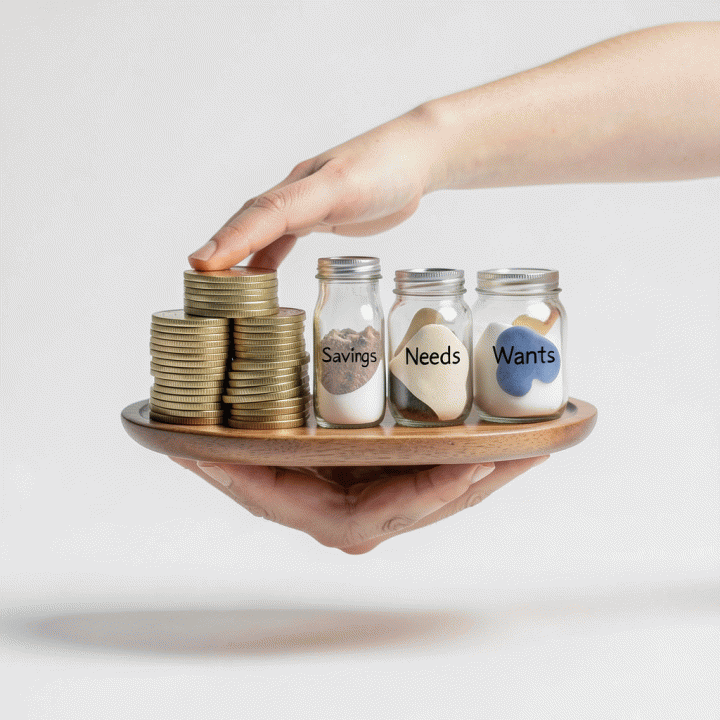
Untuk mempermudah implementasi, banyak ahli keuangan merekomendasikan variasi dari metode alokasi dana, seperti:
- Kebutuhan Wajib (Needs): Alokasi dana untuk biaya hidup esensial (sewa, makanan, transportasi, tagihan bulanan). Ini adalah prioritas tertinggi.
- Investasi & Tabungan (Future Self): Alokasi dana untuk dana darurat, investasi jangka panjang, dan tabungan tujuan. Ini harus diprioritaskan sebelum hiburan.
- Keinginan (Wants): Sisa dana yang dialokasikan untuk gaya hidup, hiburan, atau keinginan non-esensial. Ini adalah pos yang paling fleksibel dan harus dikontrol paling ketat.
Dengan memprioritaskan alokasi ini sejak awal, Anda memastikan bahwa kebutuhan jangka panjang (investasi dan dana darurat) tidak tergerus oleh godaan pengeluaran harian, sehingga keuangan Anda benar-benar stabil dan terencana.
Mengalokasikan Dana Wajib: Fondasi Keuangan yang Tak Boleh Terabaikan
Banyak orang mengalami ‘kejutan’ finansial setelah gaji masuk. Semangat awal bulan seringkali memicu pengeluaran impulsif, membuat dana yang seharusnya dialokasikan untuk masa depan justru habis untuk kebutuhan mendesak atau keinginan sesaat. Untuk mencapai stabilitas finansial, langkah pertama yang paling krusial adalah menghentikan siklus ini dengan membuat alokasi dana wajib sejak gaji diterima.
Prioritas Utama: Kewajiban dan Kebutuhan Hidup
Fondasi keuangan yang sehat selalu dimulai dari pemenuhan kewajiban dan kebutuhan hidup (Needs). Ini mencakup dana wajib yang harus diprioritaskan sebelum alokasi dana lain, seperti gaya hidup atau investasi. Kewajiban ini meliputi:
- Tagihan Bulanan: Cicilan rumah/kontrakan, biaya utilitas (listrik, air, internet), dan pembayaran cicilan kendaraan.
- Kebutuhan Pokok: Alokasi dana untuk makanan, transportasi harian, dan kebutuhan kesehatan dasar.
- Kewajiban Finansial: Pembayaran utang atau cicilan yang sudah disepakati.
Dengan memprioritaskan dana wajib ini terlebih dahulu, Anda memastikan bahwa semua pilar kehidupan Anda tetap berdiri kokoh, sehingga mengurangi risiko krisis finansial mendadak.
Membangun Dana Darurat dan Investasi sebagai Prioritas Utama
Kesalahan umum dalam perencanaan keuangan adalah memperlakukan dana darurat dan investasi sebagai ‘sisa’ setelah semua kebutuhan terpenuhi. Padahal, kedua pos ini seharusnya menjadi prioritas utama yang dialokasikan bersamaan dengan dana wajib.
Mengapa Harus Prioritas?
Dana darurat dan investasi adalah jaring pengaman dan mesin pertumbuhan finansial Anda. Jika tidak dialokasikan di awal, mereka sangat rentan tergerus oleh pengeluaran impulsif atau kebutuhan mendesak lainnya.
- Dana Darurat (The Safety Net): Ini adalah dana yang harus dipisahkan dan tidak boleh disentuh, kecuali dalam kondisi darurat (misalnya, kehilangan pekerjaan atau biaya medis tak terduga). Target idealnya adalah memiliki dana yang setara 3-6 bulan biaya hidup. Mengalokasikan porsi tetap untuk dana darurat adalah bentuk asuransi terbaik bagi diri sendiri.
- Investasi (The Growth Engine): Investasi adalah kunci untuk mencapai kebebasan finansial jangka panjang. Dengan mengalokasikan dana investasi secara rutin (prinsip Pay Yourself First), Anda memanfaatkan kekuatan bunga majemuk. Semakin awal Anda memulai, semakin besar potensi pertumbuhan dana Anda.
Strategi Aksi:
Untuk memastikan alokasi ini berjalan efektif, terapkan prinsip Zero-Based Budgeting (pengalokasian setiap rupiah memiliki tugas). Setelah dana wajib terpenuhi, segera alokasikan porsi tetap untuk dana darurat dan investasi. Anggap ini sebagai ’tagihan’ wajib yang harus dibayar kepada diri Anda di masa depan. Dengan cara ini, Anda membangun stabilitas jangka pendek sekaligus memastikan pertumbuhan kekayaan jangka panjang.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Mengoptimalkan Sisa Dana: Menyeimbangkan Gaya Hidup dan Tujuan Jangka Panjang
Banyak individu mengalami ‘kejutan kebahagiaan’ finansial saat gaji masuk. Dana yang tiba-tiba melimpah seringkali memicu pengeluaran impulsif, membuat sisa dana terasa sangat besar namun cepat habis. Padahal, stabilitas keuangan sejati tidak datang dari sisa dana, melainkan dari alokasi yang terencana sejak awal. Oleh karena itu, mengoptimalkan sisa dana harus dilakukan dengan pola pikir yang sangat disiplin dan strategis.
Prioritas Utama: Mengamankan Masa Depan Sebelum Memanjakan Diri
Kesalahan umum adalah memperlakukan dana investasi atau tabungan jangka panjang sebagai ‘sisa’ setelah semua kebutuhan dan keinginan terpenuhi. Padahal, ini adalah pola pikir yang sangat berisiko. Prinsip keuangan yang bijak mengajarkan bahwa investasi dan dana darurat harus dialokasikan sebagai pos pengeluaran wajib, bukan sebagai sisa.
Mengapa ini penting? Karena dana darurat adalah jaring pengaman Anda saat terjadi krisis (PHK, sakit, dll.). Jika dana ini tidak terisi, gaya hidup Anda akan terancam saat menghadapi ketidakpastian.
Langkah Praktis Mengoptimalkan Sisa Dana:
- Terapkan Metode ‘Bayar Diri Sendiri Dulu’ (Pay Yourself First): Segera setelah gaji masuk, alokasikan persentase tetap (misalnya 10-20%) langsung ke rekening investasi atau tabungan jangka panjang. Perlakukan ini seperti membayar tagihan wajib.
- Definisikan Batasan Gaya Hidup (Wants): Setelah dana wajib (tagihan, kebutuhan hidup) dan dana masa depan (investasi/tabungan) diamankan, barulah sisa dana dialokasikan untuk gaya hidup. Gunakan metode budgeting yang ketat untuk membatasi pengeluaran ini agar tidak melebihi batas yang ditentukan.
- Otomatisasi Transfer: Untuk menjaga disiplin, atur transfer otomatis dana investasi dan tabungan ke rekening terpisah segera setelah gaji masuk. Ini menghilangkan godaan untuk menggunakan dana tersebut untuk pengeluaran harian.
Dengan membalik pola pikir ini, Anda memastikan bahwa setiap rupiah yang Anda belanjakan untuk gaya hidup adalah dana yang sudah diperhitungkan dan tidak mengorbankan stabilitas finansial jangka panjang Anda.
FAQ
Apa yang harus dilakukan segera setelah gaji masuk untuk mencegah pengeluaran impulsif?
Segera lakukan ‘alokasi dana’ (zero-based budgeting) sebelum Anda membelanjakan uang untuk hal lain. Anggap gaji Anda sudah terbagi ke pos-pos wajib (tagihan, tabungan, investasi) terlebih dahulu. Dengan cara ini, Anda akan mencegah godaan belanja impulsif karena dana untuk kebutuhan jangka panjang sudah diamankan.
Apakah metode 50/30/20 cocok untuk semua jenis pendapatan?
Metode 50/30/20 (50% kebutuhan, 30% keinginan, 20% tabungan/investasi) adalah panduan yang sangat baik, namun tidak universal. Idealnya, persentase ini harus disesuaikan berdasarkan kondisi pendapatan Anda. Jika Anda memiliki utang besar, porsi tabungan/investasi (20%) mungkin perlu ditingkatkan menjadi 30% atau lebih.
Bagaimana cara menyeimbangkan antara kebutuhan hidup, gaya hidup, dan investasi dalam satu bulan?
Kuncinya adalah prioritas dan alokasi yang terencana. Setelah kebutuhan hidup (sewa, makan, transportasi) terpenuhi, alokasikan dana investasi dan dana darurat sebagai prioritas kedua. Sisa dana yang tersisa barulah digunakan untuk gaya hidup (keinginan). Jangan pernah menjadikan gaya hidup sebagai prioritas utama.
Apa prioritas utama yang harus dialokasikan setelah gaji masuk untuk mencapai stabilitas finansial?
Prioritas utama adalah kewajiban wajib (tagihan bulanan dan kebutuhan hidup) dan dana masa depan (dana darurat serta investasi). Pastikan kedua pos ini dialokasikan terlebih dahulu. Dengan fondasi yang kuat, Anda akan merasa lebih tenang dan terhindar dari tekanan finansial jangka pendek.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Kunci Stabilitas Finansial Dimulai Sejak Gaji Masuk
Mengelola keuangan setelah menerima gaji memang terasa menyenangkan, namun justru momen inilah jebakan pengeluaran impulsif paling sering terjadi. Ingatlah, kunci menuju stabilitas finansial bukanlah mengandalkan sisa dana di akhir bulan, melainkan dengan menerapkan strategi alokasi gaji bijak sejak dana pertama kali masuk.
Inti dari perencanaan keuangan yang sehat adalah disiplin dan prioritas. Prioritas utama harus selalu pada alokasi dana wajib (kebutuhan hidup dan tagihan), diikuti dengan porsi investasi dan dana darurat. Dengan menata dana secara terencana, Anda tidak hanya memenuhi kewajiban bulanan, tetapi juga membangun fondasi keamanan finansial jangka panjang.
Jika Anda merasa kesulitan untuk menjaga disiplin alokasi dana ini secara konsisten, atau bingung bagaimana membagi porsi antara kebutuhan, keinginan, dan investasi, kami punya solusinya. Kami telah merangkum semua prinsip dan strategi ini ke dalam panduan praktis yang mudah diikuti.
Jangan biarkan dana Anda terbuang sia-sia karena kurangnya struktur. Ambil langkah proaktif hari ini dan mulai atur keuangan Anda dengan lebih terstruktur menggunakan Budget Rapi, personal budgeting planner yang dirancang khusus untuk membantu Anda mengontrol dan mengoptimalkan setiap rupiah. Dapatkan panduan lengkapnya sekarang juga!
Klik di sini untuk memulai perencanaan keuangan Anda dengan Budget Rapi







